驱动增长的双轮 汽车金融与汽车出租的协同之道
引言
在汽车产业与出行服务深度融合的今天,汽车金融与汽车出租已然成为推动市场前行的两大核心引擎。前者为购车、用车提供资金杠杆,后者为灵活出行提供解决方案。两者看似独立,却在商业逻辑上紧密交织,共同构建了一个从“拥有”到“使用”的完整生态。本文将深入探讨这两大领域的商业模式、协同效应及未来趋势。
一、汽车金融:让“拥有”更轻盈
汽车金融涵盖零售贷款、融资租赁、库存融资、保险及延保等产品。其核心价值在于降低购车门槛,释放消费潜力。
- 零售金融:通过银行、汽车金融公司或互联网金融平台,为消费者提供分期付款方案。低首付、长周期、灵活尾款等产品设计,有效刺激了中低端及新能源车型的销售。
- 融资租赁:以“以租代购”模式,将车辆所有权与使用权分离。客户按月支付租金,期满后可选择购买、续租或退还。该模式尤其适合企业车队、网约车司机及偏好低初期投入的个人用户。
- 库存融资:为经销商提供车辆采购资金,加速库存周转,缓解现金流压力。
汽车金融的痛点在于风控与贷后管理。大数据征信、车辆GPS定位、远程锁车等技术手段正在提升资产安全性。
二、汽车出租:让“使用”更自由
汽车出租包括传统短租、长租、分时租赁及网约车运力租赁。其本质是提高车辆利用率,满足碎片化、场景化的出行需求。
- 短租:面向旅游、商务出差等临时用车场景,网点化取还车,按天计费。
- 长租:面向企业、个人提供月度或年度租赁,包含保险、保养等一站式服务,降低客户管理成本。
- 分时租赁:按分钟或小时计费,随取随还,适合城市短途代步,但重资产、高运维成本使其盈利困难。
- 运力租赁:为网约车平台或司机提供合规车辆,按月收取租金,并绑定金融方案。
汽车出租的关键在于车辆调度、车况维护与残值管理。数字化管理平台可实现车辆定位、远程诊断、智能定价,从而提升运营效率。
三、金融与出租的协同效应
汽车金融与汽车出租并非两条平行线,而是可以相互赋能的闭环。
- 金融赋能出租:出租公司通过融资租赁方式批量采购车辆,降低一次性资金压力;同时向终端司机提供租金分期或尾款分期,提高车辆出租率。
- 出租反哺金融:出租车队产生的稳定现金流可用于资产证券化(ABS),盘活存量资产;租赁期满的车辆可作为二手车源,进入金融残值租赁或认证二手车业务,形成车辆全生命周期价值管理。
- 客户转化:短租或分时租赁用户可能转化为长租客户,进而转化为购车金融客户。反向亦然,融资租赁客户在换车周期中可能选择长租过渡。
一个典型的协同案例是:某出行平台联合汽车金融公司推出“网约车司机赋能计划”——司机以低首付融资租赁一辆合规车辆,平台保证订单流量,租金从司机流水中自动扣划。金融公司获得稳定资产,平台获得运力,司机获得收入,三方共赢。
四、商业模式创新与挑战
创新方向:
- 订阅制:将金融与出租融合,用户按月支付固定费用,包含车辆使用、保险、保养,可随时换车。
- 车电分离:针对新能源车,电池租赁+车身金融,降低购车成本,同时电池资产独立运营。
- 残值租赁:金融机构与出租公司合作,锁定未来残值,客户仅需支付折旧部分租金,到期可买可还。
主要挑战:
- 风控难度:出租车辆流动性强,金融违约后车辆回收困难。需建立全国性车辆抵押登记与追踪体系。
- 重资产压力:出租业务需要大量资金购车,金融杠杆双刃剑。建议轻资产转型,如加盟制、平台制。
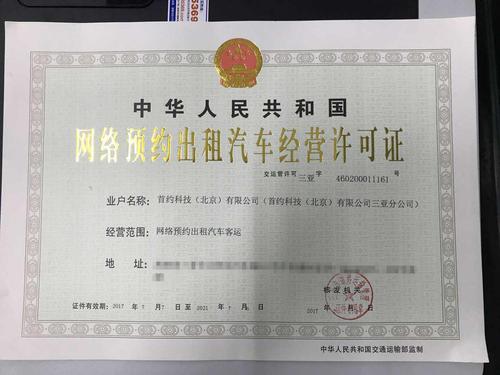
- 法规与合规:网约车合规化、融资租赁监管趋严,企业需持牌经营、透明定价。
- 残值波动:新能源车技术迭代快,二手车残值不稳定,影响金融产品定价与出租资产处置。
五、未来展望
随着自动驾驶、车联网和新能源技术的成熟,汽车金融与出租的边界将进一步模糊。未来可能出现:
- MaaS(出行即服务)金融:用户不再购车,而是购买出行订阅包,金融嵌入其中,按里程或时间付费。
- 资产数字化:车辆通过区块链确权,金融租赁合同可拆分、流转,提升流动性。
- 智能风控:基于驾驶行为数据(UBI)动态调整保险与租金,实现风险定价。
商业配图的价值在于将上述抽象逻辑可视化:从一辆车下线,到金融方案注入,再到出租运营,最终二手处置,形成完整的资金与车辆流转图。一张清晰的配图,能让投资者、客户与合作伙伴迅速理解“金融+出租”的生态闭环。
##
汽车金融与汽车出租,一手撬动消费,一手盘活资产。在存量竞争时代,谁能将两者无缝整合,谁就能在出行产业的下一程中占据先机。无论是传统车企、金融公司还是出行平台,都应重新审视这对“双轮”的协同潜力,以创新模式驱动可持续增长。
如若转载,请注明出处:http://www.shyhzc.com/product/43.html
更新时间:2026-10-28 02:29:57